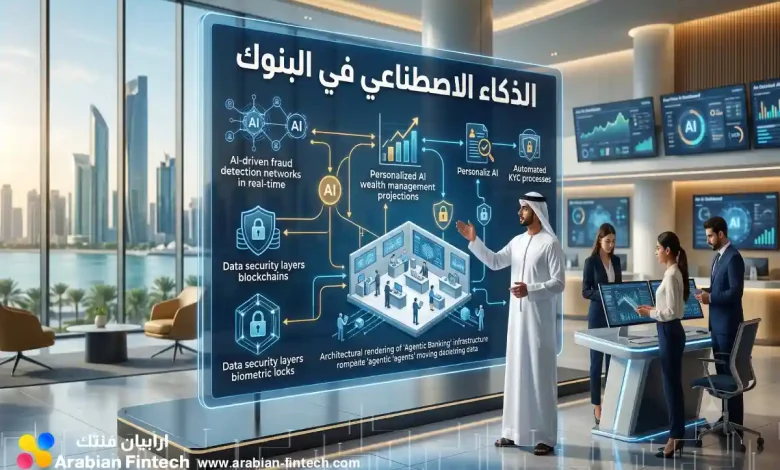
التحليل الآلي يُحدث ثورة كبيرة في صناعة العلاقات المصرفية. فمن خلال تطبيقات التعلّم الحسابي، تتبنى المصارف طرقاً حديثة لـتطوير تجربة العميل، وأتمتة الإجراءات، وخفض النفقات، والحد من الاحتيال البنكية. ويتضمن ذلك حلول مثل الروبوتات الافتراضيين، ومعالجة المعلومات، وتكييف العروض. تهدف المؤسسات أن يلعب الذكاء الاصطناعي في زيادة الإنتاجية وتعزيز الربحية.
تطبيقات الذكاء الاصطناعي ضمن القطاع : نظرة متعمقة
تُحدث استخدامات الذكاء ثورة في القطاع المصرفيّ، حيث تحسين الأداء و توفير خدمات أكثر للمصارف. تشمل العديد من الحلول حلول لمكافحة عن تعزيز عمليات إدارة المخاطر، و تيسير العمليات الروتينية، و تخصيص الخدمات المالية للعملاء، و تطوير دقة عملية اتخاذ القرارات الائتمانية بشكل واضح.
كيف يُعيد الذكاء الاصطناعي تشكيل مستقبل البنوك؟
يُحدث الذكاء الاصطناعي | التكنولوجيا الاصطناعية | الذكاء المُصطَنع ثورة حقيقية في القطاع المالي، مُشكِّلاً مستقبل العمليات وخدمات العملاء . تتضمنها هذه التحولات تقديم روبوتات دردشة آلية لتقديم خدمة فوري ، و تحسين عمليات الكشف عن التلاعب، و تبسيط العمليات الروتينية مثل تنفيذ القروض و فحص المخاطر. أيضاً، تُمكن النماذج الذكية من تصميم حلول مالية أكثر فعالية لكل مستهلك ، مما يؤدي إلى تعزيز الثقة و تحقيق الإنتاجية .
- تحسين تجربة الزبائن.
- تبسيط العمليات الإدارية.
- تحسين الحماية من التلاعب.
الذكاء الاصطناعي: حماية البنوك من الاحتيال والجرائم الإلكترونية
تُواجه المؤسسات المالية تهديدات متزايدة من الجرائم الإلكترونية و الاختراقات الإلكترونية . لحسن المباشر ، يمثل الذكاء الاصطناعي أداة قوية لمواجهة هذه التحديات . يمكن البرامج المدعومة بهذه التقنيات تحليل تدفقات كبيرة من الحركات المالية في ثوانٍ، وتحديد الأنماط المشتبه بها التي قد تشير إلى نشاط احتيالي . فإنه يمكن أن يساعد على تسريع عمليات المراجعة عن الاحتيال ، و تعزيز سرعة الإجراءات الأمنية. يتضمن ذلك ما يلي:
- فحص سلوك العملاء
- تحديد الجرائم المحتملة
- تأمين معلومات العملاء
ونتيجة لذلك ، يلعب تقنيات الذكاء الاصطناعي بشكل فعال في تأمين البنوك من التداعيات الناجمة عن الاحتيال .
تطوير تجربة الزبائن باستخدام الذكاء في المؤسسات المالية
تعتبر حلول الذكاء الاصطناعي أداة واعدة تخصيص جودة العروض المالية وتقديم تجربة الزبائن. عبر تحليل البيانات المتوفرة يمكن للمؤسسات المالية استباق طلبات العملاء {و إعطاء عروض فردية {و إجراء المعاملات والتي كانت مملة . الأمر يسهم في تحسين الرضا الزبائن {و تعظيم العائد للبنك .
تقنية الذكاء الاصطناعي والائتمان: تقييم دقيق مفصل وموافقات أسرع نمو
تُحدث الذكاء الاصطناعيّ الحديث ثورة حقيقية في قطاع التمويل التقليدي. فبدلاً من الاعتماد على العمليات اليدوية التقليدية لتقييم قدرة المقترض، تُمكن الخوارزميات الذكية من تحليل البيانات عن طريق أسرع وأكثر شمولية . هذا يؤدي إلى مصادقات أسرع بكثير على التمويل، و خفض النفقات المرتبطة بالعمليات القديمة. كما أن هذه التقنية تسمح بإمكانية شمولية خدمات القروض للفئات التي محرومة من قبل بسبب غياب البيانات الشاملة .
- تعزيز قدرة المقترض
- زيادة سرعة دورة التأييد
- تقليل المصاريف المرتبطة بالأساليب
الروبوتات الذكية في البنوك : خدمة عملاء على مدار الساعة
تُحدث الروبوتات المتقدمة ثورة في خدمة العملاء في البنوك . توفر هذه الأنظمة إمكانية توفير خدمات العملاء على مدار الساعة، طوال اليوم . بإمكان الزبائن الآن الحصول على إجابات حول استفساراتهم و تنفيذ العمليات المصرفية مباشرة و سهولة . تساعد هذه الروبوتات أيضًا القطاع في خفض المزيد من التفاصيل التكاليف و تعزيز الكفاءة .
- توفير دعم عاجل
- خفض أوقات الانتظار
- تحسين رضا العملاء
الذكاء الاصطناعي والتحليلات: رؤى قيمة لنمو البنوك
تُحدث تقنيات الذكاء الاصطناعي والـ البيانات المبتكرة ثورة حقيقية في القطاع البنكي، حيث تتيح للمصارف تحليل رؤى مهمة لتعزيز النمو وتحسين الكفاءة. من خلال تحليل كميات ضخمة من المعلومات، يمكن للمتخصصين على التحليلات توقع اتجاهات مستقبلية ورسم خطط أفضل دقة، مما يعزز إلى نمو مستدامة .
صعوبات و الفرص : تطبيق الذكاء الاصطناعي في قطاع البنوك في الدول العربية
يشهد ميدان البنوك في العالم العربي تحولاً رقمياً سريعاً، مع تزايد الاهتمام بـ الذكاء كأداة لرفع الكفاءة وتسريع التكاليف. إلا أن، يواجه استيعاب هذه التقنية سلسلة العقبات. تتضمن هذه التحديات نقص الخبرات المتخصصة في الذكاء الاصطناعي، و محدودية البنية التحتية التكنولوجية، و مخاوف الأمن السيبراني و حماية البيانات. من ناحية أخرى، تتوفر فرص هائلة للبنك العربي للاستفادة من الذكاء الاصطناعي. تشمل هذه الفرص تحسين خدمة المتعاملين من خلال الروبوتات الذكية، و تعزيز عمليات التعامل مع المخاطر، و اكتشاف عمليات الاحتيال. كما يمكن للذكاء الاصطناعي أن يساهم في تخصيص المنتجات المالية و زيادة تجربة المستثمر.
- الخبرات
- المصرفية
- التعلم الآلي
- قطاع البنوك
التكنولوجيا الاصطناعي والامتثال: تسهيل العمليات المصرفية الشاقة
تسهل التكنولوجيا الاصطناعي، مع التركيز على التوافق التنظيمي، لصانعي الخدمات المالية تسهيل العمليات المصرفية المعقدة بشكل كبير. ويمكنها تدعم في أتمتة عمليات التدقيق من العمليات غير المشروعة، و زيادة دقة البيانات، و خفض المخاطر المرتبطة مع. بالإضافة إلى ذلك تُتيح للأبناك تحسين إنتاجية الكادر و تخفيض الجهود من خلال تحويل المهام الروتينية.
مستقبل تعلم الآلة في القطاع المصرفي: رؤى و تحليلات
يشهد القطاع المالي تحولاً رقمياً كبيراً مدفوعاً بالتقدم السريع في حقل الذكاء الاصطناعي. نتوقع أن تظهر تطبيقات الذكاء الاصطناعي بشكل كبير ، بدءاً من تحسين تجربة المستخدم ووصولاً إلى أتمتة العمليات الأساسية . سيساعد الذكاء الاصطناعي في منع الاحتيال، و إدارة المخاطر، و تخصيص الخدمات المالية لل أفضل فعالية. هناك أيضاً زيادة في استخدام الروبوتات الذكية للدعم خدمة عملاء أكثر . تدل التحليلات إلى أن البنوك التي تتبنى الذكاء الاصطناعي بشكل استراتيجي ستكون في وضع مميز للمنافسة في العصر القادم .
- تطوير تجربة العميل
- أتمتة العمليات الداخلية
- الكشف الاحتيال
- توفير الخدمات المالية
الذكاء الاصطناعي : حلول مبتكرة حديثة بهدف أداء المؤسسات المالية
تُحدث الذكاء الاصطناعيّ ثورة حقيقية في القطاع المصرفي من خلال تقديم طرق جديدة تساهم في رفع فعالية العمليات. بدءًا من تسريع الإجراءات الروتينية وصولًا إلى تعزيز تنفيذ مكافحة التلاعب، يُمكّن الذكاء الاصطناعي القطاع المصرفي من تقديم حلول أكثر كفاءة لأصحاب الحسابات وتحقيق أرباح مستدامة.
Comments on “الذكاء الحسابي و المؤسسات : تغيير جذري في العلاقات البنكية”